
Entendendo o Simples Nacional
O regime do Simples Nacional é uma solução tributária que visa simplificar o pagamento de tributos para micro e pequenas empresas. Abrir uma empresa prestadora de serviços pode gerar muitas dúvidas sobre as obrigações fiscais, especialmente no que diz respeito ao imposto prestação de serviço simples. Neste sistema, todos os impostos são reunidos em uma única guia de arrecadação, tornando o processo mais prático para os empresários e facilitando a organização financeira.
Como são calculados os impostos
O cálculo do imposto prestação de serviço simples varia conforme a receita bruta acumulada nos últimos doze meses e a alíquota nominal relacionada à faixa em que a empresa se encontra. Os valores pagos podem girar entre 6% e 33% do faturamento total, dependendo da receita. Para calcular o quanto deve ser pago, aplica-se a alíquota efetiva, que utiliza uma fórmula para aproximar a tributação, evitando aumentos abruptos entre as faixas de faturamento.
A tabela de alíquotas para serviços no Simples Nacional no ano de 2026 estabelece seis faixas, onde a alíquota nominal e outros valores a serem deduzidos variam conforme a receita bruta. Por exemplo, até R$ 180.000,00 de receita, a alíquota é de 6%. Para receitas entre R$ 180.000,01 e R$ 360.000,00, a alíquota sobe para 11,20% com uma dedução específica aplicada.
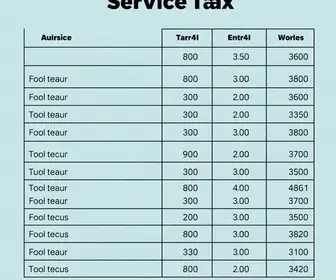
Além disso, empresas com receita acima de R$ 3.600.000,01 precisam se atentar ao fato de que o ICMS e o ISS não estão mais incluídos na guia do Simples Nacional, devendo ser pagos separadamente junto aos órgãos competentes. Esta determinação é crucial para evitar problemas fiscais.
Tabela de alíquotas para serviços em 2026
As alíquotas para o Simples Nacional são divididas em faixas, com cada uma apresentando diferentes percentuais. Por exemplo, a primeira faixa, que abrange empresas com até R$ 180.000,00 de receita bruta, aplica 6% de imposto. A segunda faixa, que vai de R$ 180.000,01 a R$ 360.000,00, já aumenta para 11,20%, com um desconto específico a ser deduzido no cálculo final.
O conhecimento da tabela e das alíquotas é fundamental para os empresários que atuam no regime do Simples Nacional, pois permite um planejamento tributário mais eficiente e uma gestão financeira mais adequada ao negócio. A compreensão das diferentes faixas e suas especificidades ajuda os empreendedores a evitarem surpresas indesejadas e a manterem suas obrigações tributárias em dia.
Olá, meu nome é Gabriel, editor do site Jornal Folha do Povo, focado 100%. Olá, meu nome é Gabriel, editor do site Jornal Folha do Povo, focado 100%


